BPI BanKo Mobile App

Mga screenshot
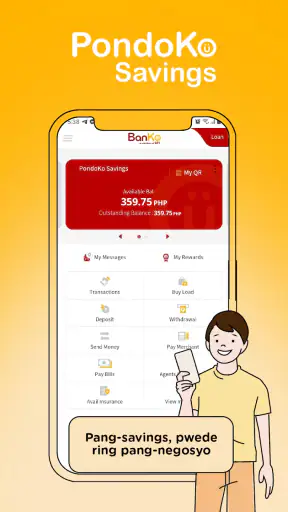
Mga detalye
- Rating
- 1.09K mga review
- Bersyon
- 1.26
- Developer
- BANK OF THE PHILIPPINE ISLANDS (BPI)
Pagsusuri ni Norviv
Sa unang tingin, ang BPI BanKo Mobile App ay isang praktikal na kasangkapan para sa pang-araw-araw na pamamahala ng pera, lalo na kung gusto kong mabawasan ang pagpunta sa sangay o paghawak ng maraming papel. Bilang isang app sa pananalapi mula sa BANK OF THE PHILIPPINE ISLANDS (BPI), malinaw ang pangunahing silbi nito: ilapit ang ilang gawaing may kinalaman sa account sa telepono. Hindi ito app na ginagamit ko para sa libangan; kailangan itong lapitan nang mas maingat dahil pera, account access, at personal na impormasyon ang sangkot.
Sa karanasan ko, pinakamaganda ang konsepto nito para sa taong may sariling telepono at gustong magkaroon ng mas direktang paraan para tingnan o asikasuhin ang kanyang banking needs. May halaga rin ito sa isang sambahayan kung maayos ang paghihiwalay ng account at device. Pero hindi ko irerekomendang gawing “family phone” ang isang device na bukas sa lahat, dahil ang banking app ay hindi katulad ng shopping o messaging app na puwedeng palitan-palit ng gumagamit nang walang gaanong panganib.
Kapaki-pakinabang sa bahay, pero dapat malinaw kung kanino ang account
Isang makatotohanang sitwasyon: may mag-asawang naghahati sa gastusin, ngunit isa lamang ang regular na nag-aasikaso ng bank transactions. Maaaring gamitin ng account holder ang app habang ang kasama sa bahay ay tumutulong sa pag-alala ng bill, pag-check ng budget, o pag-coordinate kung kailan kailangang maglipat ng pera. Ang mahalagang hangganan ay hindi dapat awtomatikong maging access ng buong pamilya ang account. Ang taong nag-oorganisa ng gastusin ay hindi laging siya ring may karapatang magbukas ng banking session.
Ganito ko tinitingnan ang shared-device use: puwedeng maging sentro ng koordinasyon ang app, pero hindi dapat maging shared credential ang account. Kung iisang telepono ang ginagamit ng maraming tao, mas ligtas na ang mismong account holder ang magbukas nito kapag kailangan, magsara ng session pagkatapos, at huwag iwan ang device na bukas sa banking screen. Hindi ko itinuturing na kapalit ng account boundary ang simpleng tiwala sa kapamilya o kasama sa bahay.
May praktikal na benepisyo ang ganitong disiplina. Kapag may kailangang kumpirmahin sa bahay, maaaring pag-usapan muna ang halaga, layunin, at tatanggap bago buksan ang app. Sa ganitong paraan, nababawasan ang padalus-dalos na pag-tap at mas madaling matukoy kung sino ang responsable sa bawat aksyon. Ang pinakamahalagang setup ay hindi ang pinakamabilis na pag-access, kundi ang malinaw na paghihiwalay ng gumagamit at account.
Hindi ko rin gagamitin ang app bilang permanenteng dashboard ng buong household. Kung magkakaiba ang bank accounts ng mag-asawa, magkakapatid, o magkakasama sa bahay, mas maayos na bawat account holder ay may sariling device o kahit sariling malinaw na routine sa paggamit. Ang app ay para sa banking relationship ng isang tao, hindi para gawing pangkalahatang household wallet nang walang malinaw na kasunduan.
Pag-set up: sariling device ang mas mahinahong pagpili
Ang app ay libre at may age rating na 3+, ngunit hindi ibig sabihin nito na ang isang bata ay dapat bigyan ng access sa banking account. Ang age label ay gabay sa content suitability ng app, hindi pahintulot para sa isang menor de edad na humawak ng credentials o magpasya tungkol sa pera. Para sa akin, malaking pagkakaiba iyon, lalo na sa bahay na may mga batang mahilig humiram ng telepono.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Sa pag-install, pipili ako ng device na karaniwang hawak ng account holder at may maayos na screen lock. Hindi ko ise-save ang banking access sa teleponong ipinapasa-pasa sa mga bisita o bata. Kung kailangang gamitin ang parehong device, dapat may malinaw na oras at proseso: ang account holder ang nagbubukas, siya ang gumagawa ng kailangan, at siya rin ang nagsasara bago ibalik ang telepono.
May isa pang hindi agad napapansin na trade-off sa shared use. Kahit hindi naman sinasadyang pakialaman ng ibang tao ang app, maaaring makita nila ang balanse, transaction details, o notification kapag naiwan ang telepono sa mesa. Kaya hindi sapat na sabihing “wala naman silang masamang intensyon.” Sa banking, privacy mismo ay bahagi ng seguridad. Iwasan kong ipakita ang screen habang may ibang taong nakatingin, lalo na kung may account identifiers o sensitibong detalye.
Ang kasalukuyang bersyon ng app ay 1.26 at nangangailangan ng Android 7.0 o mas bago. Mahalaga ito para sa mga gumagamit ng lumang backup phone sa bahay. Bago ko gawing pangunahing device ang isang lumang telepono, tinitingnan ko muna kung tugma ito sa minimum operating system at kung maayos pa ang security updates ng device. Ang pagiging compatible ng app ay hindi awtomatikong nangangahulugang ligtas o maaasahan pa ang buong telepono.
Kung Android ang gamit ko, hindi ko ipapasa ang device sa ibang tao habang aktibo ang session. Kung may notification na lumitaw, hindi ko hahayaang mabasa iyon ng sinumang hindi dapat makaalam. Hindi ko rin itatago ang PIN o login detail sa note na madaling makita sa parehong telepono. Ang mga simpleng gawaing ito ang madalas mas mahalaga kaysa sa paghahanap ng komplikadong paraan para gawing shared ang isang personal na banking app.
Koordinasyon sa gastusin nang hindi ipinapasa ang kontrol
Malaking tulong ang app kapag may malinaw na routine sa bahay. Halimbawa, bago mamili ng groceries, maaaring magkasundo muna ang magkapareha sa budget at kung sino ang magbabayad. Pagkatapos, ang account holder ang gagamit ng app kung kailangan ng financial check o transaction. Hindi kailangang ibigay ang access sa kasama para lamang makapagplano ng gastusin.
Sa ganitong workflow, mas madaling paghiwalayin ang tatlong bagay: pag-uusap tungkol sa pera, aktuwal na pag-access sa account, at pag-iingat ng record. Ang unang bahagi ay maaaring gawin ng buong household. Ang ikalawa ay dapat manatili sa account holder. Ang ikatlo ay maaaring ilagay sa isang hiwalay at ligtas na paraan, gaya ng sariling budget note na walang login details. Para sa akin, ito ang mas maayos kaysa sa pagkuha ng screenshot ng bawat banking screen at pagpapadala nito sa group chat.
May mga pagkakataong mas mabuting huwag gamitin ang app sa gitna ng nagmamadaling family discussion. Kapag may nakikitang maling pangalan, hindi pamilyar na halaga, o hindi malinaw na recipient, hihinto muna ako at ibe-verify ang detalye sa tamang paraan. Hindi ko itutuloy ang isang sensitibong action dahil lamang may naghihintay sa tabi ko. Ang bilis ay kapaki-pakinabang lamang kapag tama ang impormasyong ginagamit.
Para sa magulang na tumutulong sa adult child, o sa anak na tumutulong sa nakatatandang magulang, mas maayos ang “guided use” kaysa permanenteng pagkuha ng account access. Maaaring turuan ang account holder kung saan titingin at ano ang dapat bantayan, habang siya pa rin ang may hawak ng device at credentials. Kung kailangan ng tuloy-tuloy na tulong sa bawat banking task, dapat pag-isipan muna kung ang app ang tamang solusyon o kung mas nararapat ang direktang tulong mula sa bangko.
Dito ko nakikita ang limitasyon ng BPI BanKo Mobile App sa household setting: hindi nito pinapalitan ang malinaw na kasunduan sa pagitan ng mga gumagamit. Hindi ako mag-iimbento ng family profile o shared controls na hindi naman bahagi ng karanasan ko. Sa halip, itinuturing ko itong personal banking tool na maaaring isama sa household routine, basta hindi binubura ang boundaries ng account.
Edad, tiwala, at responsibilidad sa paggamit
Ang rating na 3+ ay maaaring magmukhang maluwag, pero hindi iyon ang tamang batayan para magdesisyon kung sino ang dapat gumamit ng app. Ang mas mahalagang tanong ay: sino ang account holder, sino ang may legal at praktikal na responsibilidad sa pera, at sino ang nakakaunawa sa epekto ng bawat banking action? Sa bahay na may mga bata, ang sagot ay karaniwang nangangahulugang hindi sila dapat bigyan ng malayang access kahit kaya nilang mag-navigate sa telepono.
Sa mga teenager, maaari kong ipaliwanag ang basic financial privacy nang hindi ibinibigay ang login. Halimbawa, puwedeng pag-usapan kung bakit hindi dapat kunan ng larawan ang account screen, bakit hindi dapat ipasa ang verification details, at bakit kailangang itanong muna bago gamitin ang telepono ng ibang tao. Ang ganitong pagkatuto ay mas mahalaga kaysa sa maagang pagbibigay ng access sa banking app.
Sa nakatatandang gumagamit, iba naman ang hamon. Maaaring hindi ang app mismo ang problema kundi ang laki ng text, bilis ng pag-navigate, o pangamba sa maling tap. Sa ganitong sitwasyon, mas gusto kong umupo sa tabi ng account holder at hayaan siyang magpasya at mag-input, habang nagbibigay lamang ako ng direksyon. Kung hindi pa rin komportable, hindi ko pipilitin ang app bilang tanging paraan ng banking.
Ang tiwala ay hindi dapat sukatin sa kung gaano karaming password ang ibinabahagi. Sa isang household, puwedeng lubos ang tiwala sa isa’t isa ngunit magkahiwalay pa rin ang account access. Sa katunayan, nakatutulong ang ganitong separation para maiwasan ang hindi pagkakaunawaan kapag may maling halaga, maling recipient, o hindi napansing notification. Mas malinaw kung sino ang gumawa ng aksyon at sino ang kailangang mag-follow up.
May halaga rin ang sariling phone hygiene. Hindi ko gagamitin ang banking app sa device na puno ng hindi kilalang software, madaling mabuksan ng ibang tao, o laging ipinapahiram. Hindi ito espesyal na problema ng app lamang; bahagi ito ng responsibilidad ng sinumang gumagamit ng mobile banking. Kung hindi ko kayang protektahan ang device, mas mabuting gumamit ako ng ibang banking channel na mas angkop sa sitwasyon ko.
Paano ito naiiba sa karaniwang alternatibo sa banking
Kung ikukumpara sa pagpunta sa branch, mas convenient ang mobile route para sa taong ayaw maglaan ng oras sa biyahe o pila. Maaari kong simulan ang banking task mula sa sarili kong device at isama ito sa routine ng bahay. Ngunit ang branch ay may malinaw na kalamangan kapag kailangan ko ng personal na paliwanag, may komplikadong concern, o hindi ako komportable na ako lamang ang nag-iinterpret ng nangyayari sa account.
Kung ikukumpara sa ATM, mas malawak ang pakiramdam ng mobile banking dahil dala ko ang access sa telepono, ngunit mas sensitibo rin ang device. Ang ATM ay karaniwang ginagamit sa isang partikular na lugar at sandali; ang telepono naman ay maaaring mahulog, manakaw, maipahiram, o maiwan na bukas. Kaya hindi ko itinuturing na awtomatikong mas ligtas ang app dahil mas moderno ito. Magkaiba lamang ang risk at convenience ng bawat channel.
Kung ikukumpara sa generic na digital wallet, mas bagay ang BPI BanKo Mobile App sa taong ang pangunahing relasyon sa pera ay nasa BPI ecosystem. Ang wallet ay maaaring maging mabilis para sa maliliit na bayaran o hiwalay na spending budget, habang ang banking app ay mas natural para sa account holder na gustong manatili sa sariling bank workflow. Hindi ko pipiliin ang app dahil lamang mobile ito; pipiliin ko ito kung tugma ang bank account at ang paraan ng paggamit ko.
Para sa household budgeting, hindi rin sapat ang banking app bilang full budgeting system. Maaari itong maging bahagi ng proseso, ngunit kailangan ko pa rin ng sariling paraan para hatiin ang bills, groceries, savings, at personal spending. Kung ang pangunahing pangangailangan ko ay shared expense tracking na maraming miyembro ang sabay-sabay nag-e-edit, maaaring mas angkop ang isang hiwalay na budgeting tool. Kung ang kailangan ko naman ay personal na access sa BPI banking, mas diretso ang mobile app.
Mga praktikal na limitasyon bago ko ito gawing pangunahing paraan
Hindi ko aasahang malulutas ng app ang bawat banking concern. Kapag may issue sa account, hindi malinaw ang transaction, o kailangan ng masusing paliwanag, maaaring kailanganin ko pa ring gumamit ng ibang support channel. Ang mobile access ay nagpapadali ng ilang gawain, pero hindi nito ginagawang simple ang lahat ng problemang pinansyal.
May friction din kapag mahina ang internet, luma ang device, o hindi sanay ang user sa mobile navigation. Sa bahay na maraming gumagamit ng iisang Wi-Fi o telepono, mas tumataas ang posibilidad ng abala at privacy mistakes. Kaya bago ko ito irekomenda sa isang kamag-anak, tinitingnan ko muna kung kaya niyang sundin ang basic security routine at kung may alternatibong paraan kapag hindi gumana ang mobile access.
Hindi ko rin irerekomenda ito sa taong gusto ng ganap na shared household account experience. Kung ang inaasahan ay may magkakahiwalay na profile, simpleng family permissions, o malinaw na role-based access, hindi ko ipagpapalagay na makukuha iyon dito. Mas angkop ang app sa personal na paggamit na may koordinasyon sa pamilya, hindi sa isang account na sabay-sabay pinamamahalaan ng lahat.
Sa kabilang banda, may malinaw itong practical appeal para sa independent adult na may sariling device at gustong magkaroon ng mas madaling banking routine. Ang libreng presyo ay nakababawas sa hadlang para subukan ito, at ang pagkakaroon nito sa mahigit isang milyong install ay nagpapakita na hindi ito isang obscure na tool na ginagamit lamang ng iilang tao. Ang average rating nitong 3.9 mula sa humigit-kumulang 2.9 libong ratings ay nagpapahiwatig ng katamtamang karanasan: may mga taong nakikinabang dito, ngunit hindi ibig sabihin na pare-pareho ang magiging ginhawa para sa bawat device at user.
Ang app ay inilabas noong Disyembre 22, 2019, kaya hindi ko ito titingnan bilang bagong eksperimento sa mobile banking. Gayunman, hindi sapat ang edad ng app para husgahan ang kasalukuyang karanasan. Mas mahalaga pa rin kung tugma ito sa device ko, kung naiintindihan ko ang proseso, at kung kaya kong panatilihing pribado ang account. Ang developer na BANK OF THE PHILIPPINE ISLANDS (BPI) ay nagbibigay ng malinaw na identidad sa produkto, ngunit ang responsableng paggamit ay nananatiling tungkulin ng account holder.
Para kanino sulit ang paggamit nito?
Para sa akin, sulit subukan ang BPI BanKo Mobile App kung isa akong BPI customer na may sariling Android device, regular na gumagawa ng banking tasks, at mas gusto ang mobile access kaysa laging pumunta sa branch o gumamit ng ATM. Maganda rin ito para sa taong kayang magtakda ng personal routine: sariling device, maayos na screen lock, walang pagbabahagi ng credentials, at maingat na pag-check bago kumpirmahin ang anumang sensitibong action.
May pakinabang din ito sa household na may isang designated account manager. Sa ganitong setup, maaaring gamitin ang app bilang personal na tool habang ang buong pamilya ay nag-uusap tungkol sa budget at deadlines. Hindi nito kailangang maging bukas sa lahat para maging kapaki-pakinabang sa bahay. Ang mas magandang resulta ay nagmumula sa malinaw na koordinasyon, hindi sa paglikha ng iisang communal login.
Hindi ko ito pipiliin bilang unang opsyon kung shared phone lamang ang mayroon ako at hindi ko kayang panatilihing pribado ang session. Hindi rin ito ang pinakamainam kung ang kailangan ko ay face-to-face na tulong, multi-person budgeting, o isang platform na sadyang ginawa para sa family permissions. Sa mga sitwasyong iyon, mas mabuting gumamit ng branch assistance, ATM, o hiwalay na budgeting method depende sa partikular na pangangailangan.
Kung may senior o teenager sa bahay na kailangang matutong humawak ng pera, gagamitin ko ang app bilang paksa ng financial safety lesson, hindi bilang laruan o unrestricted account access. Ituturo ko ang pagkakaiba ng pagtingin sa impormasyon at paggawa ng transaction, pati na ang kahalagahan ng pag-log out at hindi pagpapasa ng sensitibong detalye. Ang maliit na dagdag na oras sa umpisa ay mas mabuti kaysa sa pag-aayos ng problema pagkatapos.
Huling hatol para sa household use
Sa huli, nakikita ko ang BPI BanKo Mobile App bilang isang kapaki-pakinabang na personal banking companion na puwedeng maging bahagi ng household routine, pero hindi dapat gawing shared account hub nang walang malinaw na boundaries. Ang lakas nito ay nasa convenience ng mobile access para sa account holder. Ang kahinaan nito sa tahanan ay hindi lamang teknikal; nasa posibilidad na mapaghalo ang tiwala, privacy, at responsibilidad kapag iisang device ang ginagamit ng marami.
Ang rekomendasyon ko ay simple: i-install ito sa device ng mismong account holder, panatilihing pribado ang access, at gamitin ang app para sa koordinasyon nang hindi ipinapasa ang kontrol. Kung susundin ko ang ganitong paraan, mas nagiging praktikal ang libreng app para sa regular na banking needs. Kung hindi ko mapoprotektahan ang device o kailangan ko ng tunay na multi-user setup, pipili ako ng ibang channel sa halip na piliting gawing pampamilya ang isang personal na banking tool.
Sa ganitong konteksto, ang BPI BanKo Mobile App ay hindi ko irerekomenda dahil lamang mabilis o moderno ang dating nito. Irerekomenda ko ito kapag malinaw ang account ownership, handa ang user sa responsibilidad ng mobile banking, at ang layunin ay gawing mas maayos ang sariling access sa pera. Para sa tamang user, praktikal ito; para sa household na walang malinaw na hangganan, mas mabuting mag-ingat muna.
Mga madalas itanong
01Ano ang BPI BanKo Mobile App at para kanino ito angkop?
Ang BPI BanKo Mobile App ay isang mobile banking application na ginawa para sa mga indibidwal, microentrepreneurs, at maliliit na negosyo na nangangailangan ng mas madaling access sa kanilang BanKo account. Sa app, maaaring tingnan ang balanse, subaybayan ang mga transaksiyon, magpadala o tumanggap ng pera, at gumamit ng iba pang serbisyong pinapahintulutan ng account. Mainam ito para sa mga user na nais bawasan ang pagpunta sa sangay at mas mabilis na pamahalaan ang kanilang pera gamit ang smartphone.
02Paano magparehistro at ano ang mga kinakailangan para magamit ang app?
Karaniwang kailangan munang magkaroon ng kwalipikadong BPI BanKo account bago makapagrehistro sa mobile app. Ihanda ang iyong aktibong mobile number, account o customer details, at iba pang impormasyong hinihingi para sa verification. Maaaring kailanganin ang one-time password o OTP upang makumpirma ang pagpaparehistro. Siguraduhing tama ang inilalagay na impormasyon at gamitin lamang ang opisyal na app mula sa Google Play Store o Apple App Store upang maiwasan ang pekeng application.
03Ligtas ba ang paggamit ng BPI BanKo Mobile App para sa banking transactions?
May mga security feature ang banking app tulad ng login credentials, device verification, at OTP para makatulong na maprotektahan ang account. Gayunman, nakasalalay din ang seguridad sa iyong mga gawi bilang user. Huwag ibahagi ang password, PIN, OTP, o iba pang sensitibong detalye kahit kanino, kabilang ang mga taong nagpapakilalang kinatawan ng bangko. Iwasang mag-login gamit ang pampublikong Wi-Fi, panatilihing updated ang app at operating system, at agad i-report ang kahina-hinalang aktibidad.
04Anong mga transaksiyon ang maaaring gawin sa BPI BanKo Mobile App?
Depende sa uri at status ng iyong BanKo account, maaaring gamitin ang app para sa pagtingin ng account balance at transaction history, paglipat o pagpapadala ng pera, pagtanggap ng funds, pagbabayad, at iba pang available na banking services. Maaaring magbago ang mga feature, limitasyon, bayarin, at eligibility batay sa kasalukuyang patakaran ng bangko. Bago kumpirmahin ang isang transaksiyon, suriin nang mabuti ang recipient details, halaga, at anumang ipinapakitang service fee.
05May bayad ba ang paggamit ng app at ano ang dapat gawin kapag may problema?
Ang pag-download ng BPI BanKo Mobile App ay karaniwang walang bayad, ngunit maaaring magkaroon ng charges ang ilang partikular na transaksiyon, fund transfer, cash-out, o paggamit ng third-party services. Maaari ring magkaroon ng mobile data charges mula sa iyong telco provider. Kung hindi makapag-login, hindi dumating ang OTP, nag-fail ang transaksiyon, o may hindi awtorisadong galaw sa account, huwag ulit-ulitin agad ang transaksiyon. I-save ang reference number at makipag-ugnayan sa opisyal na customer support ng BanKo sa pamamagitan ng lehitimong channels.


